Salaire du kiné libéral : pourquoi la médiane vaut mieux que la moyenne
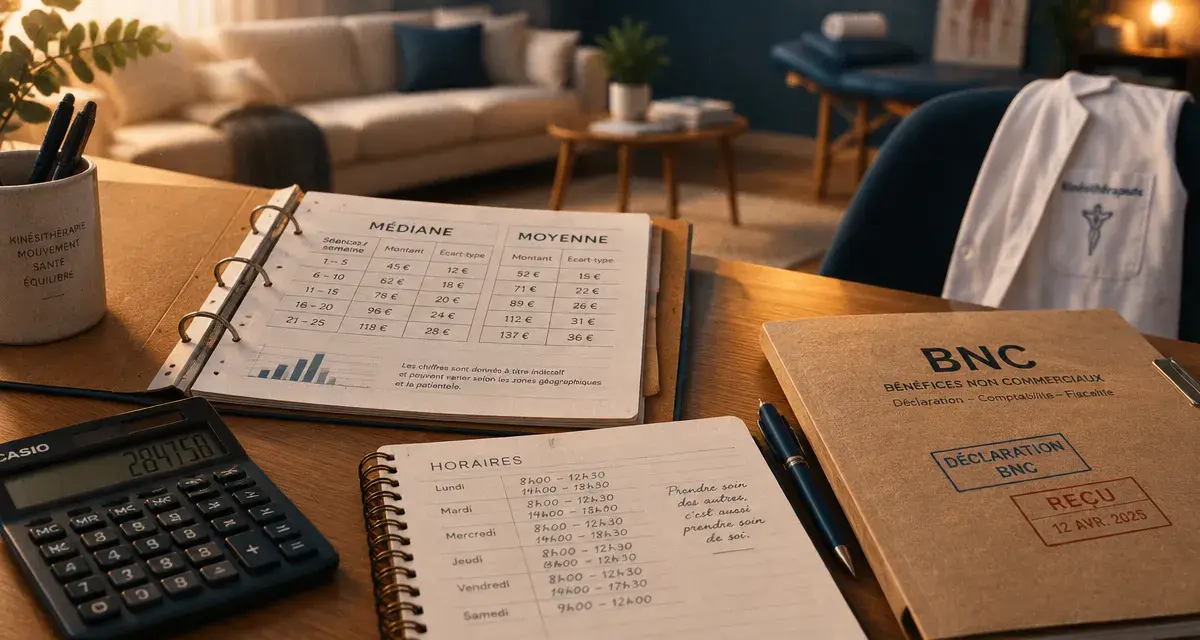
Le salaire d’un kinésithérapeute libéral ne figure pas sur une fiche de paie. Le professionnel encaisse des honoraires, puis déduit les frais du cabinet et les cotisations. Pour comparer les situations, le repère le plus utile est donc le bénéfice comptable avant impôt, en distinguant remplaçant, collaborateur, titulaire et exercice à domicile.
Les repères de revenu à connaître avant de comparer les statuts
Les données de l’UNASA, édition 2025 portant sur les revenus de 2024, montrent l’écart entre une moyenne et la situation d’une grande partie des praticiens. Un kinésithérapeute titulaire affiche un bénéfice comptable moyen de 40 701 € par an, soit environ 3 392 € par mois avant impôt. Sa médiane s’établit toutefois à 31 356 € annuels, soit environ 2 613 € mensuels.
Chez les remplaçants, le bénéfice moyen atteint 29 796 € par an, soit environ 2 483 € par mois avant impôt. Le revenu médian est de 25 861 € annuels, soit environ 2 155 € par mois. La médiane est souvent plus parlante que la moyenne : elle sépare la population en deux, avec autant de professionnels au-dessus qu’en dessous. Une moyenne peut être tirée vers le haut par les revenus les plus élevés.
| Profil | Bénéfice moyen annuel | Moyenne mensuelle avant impôt | Bénéfice médian annuel | Médiane mensuelle avant impôt |
|---|---|---|---|---|
| Remplaçant | 29 796 € | 2 483 € | 25 861 € | 2 155 € |
| Titulaire | 40 701 € | 3 392 € | 31 356 € | 2 613 € |
La dispersion des revenus est également importante. Pour les remplaçants, le premier quartile se situe à 19 093 € par an, le troisième à 32 588 € et le quartile supérieur à 41 312 €. Pour les titulaires, les repères vont de 19 513 € au premier quartile à 41 562 € au troisième, puis à 70 180 € annuels dans le quartile supérieur.
Ces écarts reflètent des situations différentes : volume de patients, rythme de travail, localisation, organisation de la patientèle et coûts d’exploitation. Ils expliquent pourquoi un chiffre unique ne suffit pas pour estimer le revenu d’un kiné libéral.
Du chiffre d’affaires au revenu net avant impôt : le calcul à faire
Un masseur-kinésithérapeute libéral ne reçoit pas un salaire versé par un employeur. Il encaisse des honoraires liés, notamment, à des actes conventionnés cotés selon la NGAP. Des indemnités de déplacement peuvent s’y ajouter. Ces encaissements forment les recettes, ou le chiffre d’affaires, mais ils ne correspondent pas au revenu personnel disponible.
Statistiques professionnelles et géographiques de l’UNASA : Explorez les tendances statistiques par profession et secteur géographique grâce à la base de données de l’UNASA.
Le bénéfice comptable, généralement déclaré dans la catégorie des bénéfices non commerciaux (BNC), se calcule ainsi :
recettes encaissées – frais professionnels – cotisations sociales et professionnelles = bénéfice avant impôt.
- Les frais professionnels comprennent notamment le loyer ou la mise à disposition d’un local, le matériel, les consommables, les assurances, le logiciel, la prévoyance, les déplacements et la comptabilité.
- Les cotisations incluent notamment les appels de l’URSSAF et de la CARPIMKO.
- L’impôt sur le revenu intervient ensuite. Le bénéfice avant impôt n’est donc pas le montant finalement disponible pour le foyer.
Chez les titulaires, les recettes moyennes atteignent 85 282 € par an pour un bénéfice moyen de 40 701 €. L’écart représente environ 52 % de charges implicites. Ce ratio ne vaut pas pour tous les cabinets, mais il montre pourquoi un chiffre d’affaires présenté seul donne une vision incomplète de la rémunération réelle.
Remplaçant, collaborateur ou titulaire : ce qui change vraiment
Le remplacement : une entrée souple, mais une rétrocession à intégrer
Le remplaçant exerce temporairement à la place d’un titulaire et reverse une rétrocession d’honoraires. Celle-ci est souvent présentée autour de 20 %, mais son niveau dépend du contrat et des moyens mis à disposition. Le remplaçant évite généralement une partie des charges fixes liées à l’installation, tout en restant redevable de ses cotisations et de ses frais propres.
Dans une simulation, un chiffre d’affaires annuel de 86 300 €, une rétrocession de 20 % et 30 % de cotisations aboutissent à 43 150 € nets par an, soit 3 595 € par mois. Cet exemple décrit un scénario d’activité, pas un revenu garanti. Le nombre de semaines travaillées, les annulations, les déplacements et les modalités du remplacement peuvent modifier fortement le résultat.
La collaboration : une autonomie progressive
Le collaborateur exerce de façon indépendante au sein de l’organisation d’un titulaire. Il verse généralement une rétrocession en contrepartie de l’accès au cabinet, à son équipement et parfois à sa patientèle. Ce statut peut offrir davantage de continuité qu’un remplacement, sans imposer immédiatement tous les investissements d’un titulaire.
Le contrat mérite toutefois une lecture attentive. La rétrocession, les frais inclus, l’organisation des agendas et la répartition des charges déterminent la rentabilité réelle de la collaboration.
Le titulaire : plus de maîtrise, plus de coûts fixes
Le titulaire pilote son activité et assume les dépenses de structure : bail, équipement, assurances, secrétariat éventuel, outils numériques et renouvellement du matériel. Il peut développer sa patientèle et son organisation, mais son revenu dépend aussi des congés, des jours fériés, des rendez-vous non honorés, de la gestion et de la formation.
Le nombre de patients ne suffit donc pas à juger la rentabilité d’un cabinet. Deux praticiens ayant un agenda comparable peuvent dégager des bénéfices très différents selon qu’ils mutualisent un local, réduisent les créneaux perdus, regroupent les tâches administratives ou travaillent seuls avec une structure plus coûteuse.
Cabinet ou domicile : les déplacements ne sont pas un simple supplément
L’exercice à domicile peut inclure des indemnités de déplacement selon les règles applicables et la cotation des actes. Il évite le coût d’un local dédié, ou le réduit, mais ajoute du temps de trajet, des frais de véhicule et une logistique quotidienne. Une journée remplie sur le papier peut devenir moins rentable si les distances morcellent le temps de soin.
Une simulation de pratique à domicile repose sur 4 jours par semaine, 19 patients par jour, 5 semaines de congés et 18,50 € par passage. Avec 67 000 € de chiffre d’affaires annuel, 30 % de cotisations et 5 % de frais professionnels, le revenu estimé atteint 43 550 € nets par an, soit 3 629 € par mois. Cette projection dépend du rythme des tournées et ne peut pas être transposée mécaniquement à toutes les zones.
Au cabinet, le temps entre deux patients est plus facile à maîtriser, mais les charges de local pèsent davantage. À domicile, il faut raisonner en revenu par heure réellement mobilisée, en incluant les trajets et le stationnement, plutôt qu’en montant facturé par passage.
Libéral ou salariat : choisir aussi une protection et un rythme de vie
Le libéral offre une autonomie d’organisation et un potentiel de revenu plus variable. Il implique aussi la gestion administrative, l’anticipation des cotisations, l’absence de congés payés et une activité susceptible de diminuer lors d’un arrêt ou d’une baisse de patientèle. Le temps non rémunéré compte : dans un exemple de cabinet, il représente au moins 20 % du temps de travail, sans compter environ 7 % de rendez-vous non honorés.
Le salariat apporte un cadre plus prévisible, avec une rémunération fixe, des congés payés et une sécurité d’emploi supérieure. Les repères présentés pour un kinésithérapeute salarié débutant vont de 1 800 à 2 200 € bruts par mois. En fin de carrière, le salaire peut atteindre 3 500 € ou plus. Comparer ces montants au BNC d’un libéral suppose de tenir compte de la protection sociale, des congés et des dépenses que le salarié n’assume pas directement.
Pour estimer son futur revenu, mieux vaut construire trois scénarios : prudent, réaliste et soutenu. Pour chacun, calculez les recettes sur les semaines réellement travaillées, puis retirez la rétrocession éventuelle, les frais de fonctionnement et les cotisations. Ajoutez enfin une provision fiscale. Cette méthode fournit une projection plus solide qu’un simple objectif de chiffre d’affaires.
Partager cet article
Articles qui pourraient vous intéresser :
 Industrie pharmaceutique : IDCC 176, 35 heures, primes et classification
 Médecine nucléaire : revenus libéraux, salaires hospitaliers et réalité financière de la spécialité
 Rendez-vous de carrière : 3 étapes pour préparer l’avancement et la hors-classe
 Supply chain : terrain, data ou pilotage des flux, quel métier choisir ?